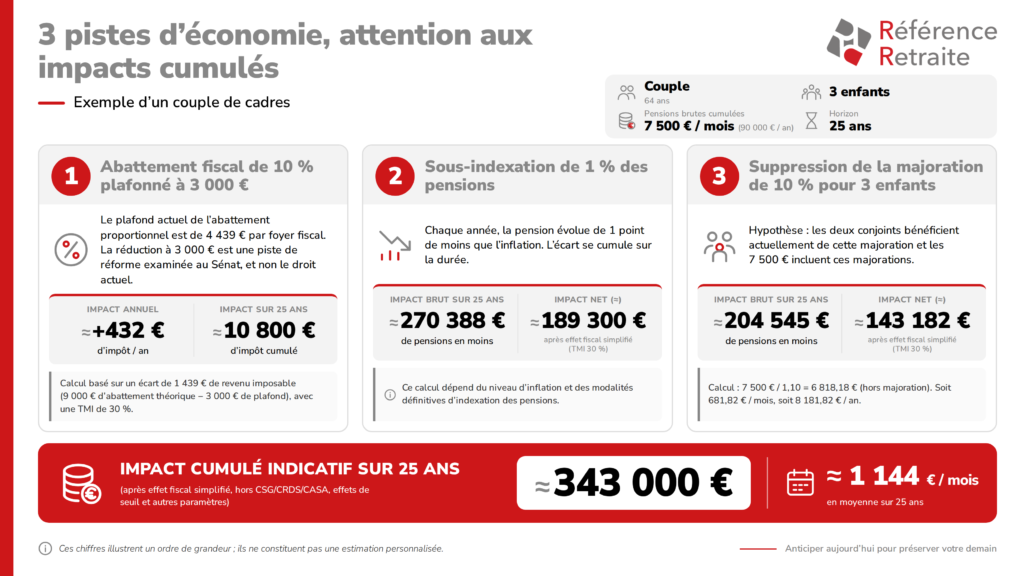
Exemple d’un couple marié avec 3 enfants et 7 500 € de retraites par mois.
64 ans et 25 ans devant soi.
Que peuvent représenter, dans la durée, trois pistes actuellement discutées concernant les retraités ?
Prenons un couple percevant 7 500 € de pensions brutes cumulées par mois.
Sur une seule année, les effets peuvent sembler relativement limités.
Mais sur 25 ans, le changement d’échelle est spectaculaire.
1️⃣ Plafonnement de l’abattement fiscal de 10 % à 3 000 €
Dans notre hypothèse, le revenu imposable augmenterait d’environ 1 439 €.
Avec une TMI de 30 %, cela représente environ :
➡️ 432 € d’impôt supplémentaire par an
➡️ ≈ 10 800 € sur 25 ans
2️⃣ Sous-indexation des pensions de 1 %
La première année, 1 % représente environ :
➡️ 960 € de pension brute en moins
Mais si cet écart de 1 % se renouvelle chaque année, la perte se cumule et s’amplifie progressivement.
Sur 25 ans, notre simulation aboutit à environ :
➡️ 270 388 € de pensions brutes en moins
➡️ ≈ 189 300 € après un effet fiscal simplifié
3️⃣ Suppression de la majoration de 10 % pour 3 enfants
Si les deux conjoints bénéficient actuellement de cette majoration, 7 500 € de pensions cumulées correspondent à environ 6 818 € hors majoration.
La suppression représenterait alors environ :
➡️ 682 € de pension brute en moins chaque mois
➡️ 8 181 € par an
➡️ ≈ 143 182 € après effet fiscal simplifié sur 25 ans
Et au total ?
Dans cette simulation volontairement simplifiée :
≈ 343 000 € de revenus disponibles en moins sur 25 ans.
Soit en moyenne :
≈ 1 144 € par mois sur 25 ans.
⚠️ Ce chiffre n’est évidemment ni une prévision ni le montant d’une réforme adoptée.
Il dépend notamment de la situation fiscale du couple, de la répartition des pensions, de l’évolution de l’inflation, des règles d’indexation, de la CSG/CRDS, des effets de seuil et, surtout, des modalités définitives qui seraient retenues.
Mais cette simulation illustre un phénomène souvent sous-estimé :
une mesure qui paraît limitée lorsqu’on la regarde sur une année peut devenir considérable lorsqu’elle s’applique pendant 20 ou 25 ans.
C’est pourquoi, à l’approche de la retraite, il ne suffit pas de regarder le montant de sa pension à la date de départ.
Il faut aussi regarder comment ce revenu pourrait évoluer pendant les 20 ou 25 années suivantes.
#Retraite #Retraités #Fiscalité #PouvoirDAchat #Pensions #Patrimoine #PréparationRetraite