Le simulateur vous donne le prix de votre rachat. Pour savoir s’il est rentable, il faut aussi chiffrer l’avantage fiscal, la hausse de pension sur la base et sur l’Agirc-Arrco, et la durée pendant laquelle vous la percevrez.
Mis à jour le 13 octobre 2026 · Barème CNAV 2026 · Lecture 8 min
▶ Calculer mon rachat avec le simulateur
AVANT DE RACHETER
Pourquoi un simulateur ne suffit pas
Notre simulateur de rachat de trimestres calcule en quelques secondes le prix de votre rachat selon votre âge, vos revenus et l’option choisie. C’est la première étape. Mais un rachat est un investissement : vous versez un capital aujourd’hui pour percevoir un supplément de pension à vie.
Pour juger sa rentabilité, il faut mettre en regard :
- le coût brut du rachat, fixé par le barème CNAV ;
- l’économie d’impôt immédiate, car le versement est déductible du revenu imposable, sans plafond ;
- la hausse de pension sur la retraite de base et sur la complémentaire Agirc-Arrco ;
- les prélèvements sur cette hausse : prélèvements sociaux et impôt sur le revenu à la retraite ;
- une durée de perception réaliste. Nous retenons ici 20 ans.
LES MÉCANISMES
Comprendre la décote : ce que coûte un trimestre manquant
Sur la retraite de base
Pension = Salaire annuel moyen × Taux × Trimestres validés ÷ Trimestres requis
Le salaire annuel moyen porte sur les 25 meilleures années, plafonnées au PASS. Un trimestre manquant pénalise donc deux fois :
- La décote : le taux plein de 50 % perd 0,625 point par trimestre manquant, soit −1,25 % de pension, dans la limite de 20 trimestres.
- Le prorata : la pension est multipliée par le rapport entre trimestres validés et trimestres requis.
| Trimestres manquants | Taux appliqué | Effet décote | Effet prorata (sur 172) | Perte totale |
| 0 | 50,00 % | 0 % | 0 % | 0 % |
| 2 | 48,75 % | −2,5 % | −1,2 % | −3,7 % |
| 4 | 47,50 % | −5,0 % | −2,3 % | −7,2 % |
| 6 | 46,25 % | −7,5 % | −3,5 % | −10,7 % |
| 8 | 45,00 % | −10,0 % | −4,7 % | −14,2 % |
Sur la retraite complémentaire Agirc-Arrco
Si vous partez sans le taux plein au régime de base, l’Agirc-Arrco applique aussi un coefficient de minoration définitif, d’environ 1 % par trimestre manquant : 0,96 pour 4 trimestres, 0,92 pour 8, 0,88 pour 12.
Le rachat au régime de base ne crée aucun point Agirc-Arrco. En revanche, s’il vous fait atteindre le taux plein, il supprime cette minoration sans rien payer de plus à la complémentaire.
À retenir. Pour un cadre, la complémentaire représente souvent plus de la moitié de la pension. C’est elle qui fait basculer la rentabilité du rachat.
Combien de trimestres faut-il ?
Depuis la suspension de la réforme de 2023 (LFSS 2026), il faut 170 trimestres pour la génération 1964 et le premier trimestre 1965, 171 pour le reste de 1965, et 172 à partir de 1966. L’âge légal atteint 64 ans pour les générations 1969 et suivantes. Vérifiez votre génération avant tout versement : un trimestre racheté inutilement n’est pas remboursé.
BARÈME 2026
Combien coûte un rachat aujourd’hui ?
Le barème CNAV du 5 février 2026 (PASS 2026 : 48 060 €) fixe le prix d’un trimestre selon votre âge, la moyenne de vos revenus des trois dernières années et l’option retenue.
- Taux seul : efface la décote.
- Taux et durée : efface la décote et améliore le prorata. Comptez environ un tiers de plus.
| Âge à la demande | Taux seul | Taux et durée |
| 50 ans | 3 960 € | 5 279 € |
| 55 ans | 4 416 € | 5 888 € |
| 60 ans | 4 854 € | 6 472 € |
| 62 ans | 5 013 € | 6 684 € |
Prix d’un trimestre, revenus supérieurs au PASS. Le devis notifié par votre caisse fait foi.
▶ Simuler le coût de mon rachat
CAS PRATIQUE
Racheter 6 trimestres pour atteindre 172 trimestres à 64 ans
| Génération | 1969 · départ à 64 ans |
| Salaire annuel brut | 87 000 € (≈ 1,8 PASS) |
| Tranche d’imposition | 30 % |
| Trimestres à 64 ans | 166 / 172 |
| Pension de base sans rachat | 1 500 € brut / mois |
| Agirc-Arrco sans rachat | 1 800 € brut / mois |
Profil fictif. Rachat de 6 trimestres d’études à 60 ans, option taux et durée, barème 2026.
Étape 1 · Le coût du rachat
| Prix d’un trimestre (60 ans, revenus > PASS) | 6 472 € |
| Coût brut pour 6 trimestres | 38 832 € |
| Économie d’impôt (déduction à 30 %) | − 11 650 € |
| Coût net après impôt | 27 182 € |
Étape 2 · La hausse de pension
Base. Les 1 500 € intègrent une décote de 7,5 % et un prorata de 166/172. Sans ces deux effets : 1 500 × (50 / 46,25) × (172 / 166) ≈ 1 680 €, soit +180 € par mois.
Agirc-Arrco. Les 1 800 € intègrent un coefficient de 0,94. Au taux plein : 1 800 / 0,94 ≈ 1 915 €, soit +115 € par mois.
| Avant rachat | Après rachat | Gain brut | |
| Retraite de base | 1 500 € | 1 680 € | + 180 € |
| Agirc-Arrco | 1 800 € | 1 915 € | + 115 € |
| Total mensuel | 3 300 € | 3 595 € | + 295 € |
Soit environ 3 540 € brut par an et près de 70 800 € brut sur 20 ans.
Étape 3 · Le gain réellement perçu
La hausse supporte les prélèvements sociaux (environ 9 à 10 %) puis l’impôt sur le revenu. Avec une tranche à 30 % à la retraite, le gain net ressort à environ 184 € par mois, soit près de 44 200 € net sur 20 ans.
Étape 4 · Le bilan sur 20 ans
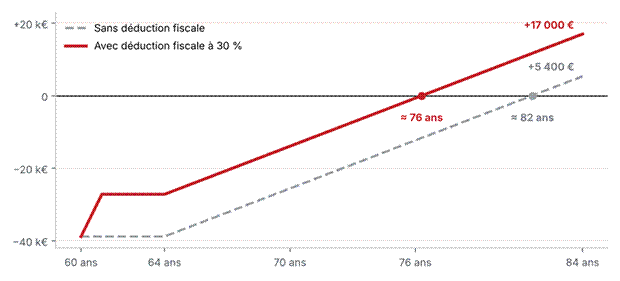
Trésorerie cumulée nette : versement à 60 ans, économie d’impôt l’année suivante, gain net de pension de 64 à 84 ans. Les points marquent l’âge où le rachat est remboursé.
| Indicateur | Avec déduction | Sans déduction |
| Capital investi | 27 182 € | 38 832 € |
| Gain net cumulé sur 20 ans | ≈ 44 200 € | ≈ 44 200 € |
| Gain net de l’opération | ≈ + 17 000 € | ≈ + 5 400 € |
| Délai de récupération après 64 ans | ≈ 12 ans | ≈ 18 ans |
| Rendement annuel (TRI) | ≈ 3,7 % | ≈ 1,0 % |
Sans l’avantage fiscal, l’opération serait à peine rentable sur 20 ans. La déduction en fait un placement correct, avec deux atouts qu’aucun placement financier ne réunit : une rente garantie à vie et revalorisée chaque année. Si votre tranche descend à 11 % à la retraite, le gain net monte à environ 237 € par mois et le rendement dépasse 5,8 %.
Variante taux seul. À 4 854 € le trimestre, soit 29 124 € pour 6 trimestres, le gain tombe à +236 € brut par mois mais le rendement ressort un peu meilleur, autour de 4,3 %. Comparez toujours les deux options.
SALAIRES AU-DELÀ DU PASS
Pourquoi le rachat profite surtout aux salaires supérieurs à 48 060 €
- Le prix est plafonné. Au-delà du PASS, le prix d’un trimestre ne dépend plus du salaire. À 87 000 € ou à 150 000 €, vous payez le même tarif qu’à 49 000 €.
- L’économie d’impôt grandit avec la tranche. La déduction n’a pas de plafond : à 41 %, le même rachat ne coûte plus que 22 911 € net ; à 45 %, 21 358 €.
- La complémentaire pèse plus lourd. Au-dessus du PASS, vous cotisez sur la tranche 2 Agirc-Arrco. Plus la complémentaire est élevée, plus la levée de sa minoration rapporte, à prix de rachat constant.
À l’inverse, le gain sur la retraite de base reste limité, car le salaire annuel moyen est plafonné au PASS. Pour un cadre, la rentabilité vient de la complémentaire et de la fiscalité.
POINTS DE VIGILANCE
Avant de signer le devis
- Vérifiez la durée requise pour votre génération après la suspension de la réforme (générations 1964 à 1968).
- Ne rachetez que les trimestres nécessaires pour atteindre le taux plein.
- Rachetez quand votre tranche d’imposition est la plus haute, souvent en fin de carrière, et étalez le paiement si cela vous garde dans cette tranche.
- Payez avant de demander votre retraite : un rachat en cours n’est pas pris en compte.
- Comparez avec les alternatives : surcote en prolongeant l’activité, versements sur un PER.
- Intégrez votre espérance de vie : sous 12 à 15 ans de retraite, l’opération devient défavorable.
EN RÉSUMÉ
Commencez par le coût, finissez par le rendement
Le simulateur vous dit combien coûte votre rachat. Pour savoir combien il rapporte, il faut raisonner en investisseur : coût net d’impôt, gain sur la base et sur la complémentaire, fiscalité à la retraite, durée de perception.
▶ Calculer mon rachat avec le simulateur Référence Retraite
Hypothèses : profil fictif ; barème CNAV 2026 (circulaire du 05/02/2026) ; PASS 2026 = 48 060 € ; coefficient Agirc-Arrco de 0,94 pour 6 trimestres manquants ; prélèvements sociaux de 9,1 % (base) et 10,1 % (complémentaire) ; tranche d’imposition de 30 % pendant l’activité et à la retraite ; 20 ans de perception ; pensions non revalorisées, ce qui est prudent. Résultats indicatifs, ne constituant pas un conseil personnalisé.
Sources : circulaire CNAV 2026-04 du 05/02/2026 ; Agirc-Arrco, coefficients de minoration ; LFSS 2026 ; article 163 quater du CGI.